2026 Обзор: Китай реактор 34 основный покупатель и новые контракты
2026-05-01
- Глобальный контекст: Почему Китай стал основным покупателем реакторов в 2026 году
- Технологический портфель: Какие реакторы закупает и строит Китай
- Роль промышленной базы: Производители ключевого оборудования
- Анализ новых контрактов 2025–2026: География и объемы
- Сравнительная таблица: Китайские реакторы vs Мировые аналоги
- Факторы влияния на выбор поставщика: Почему выбирают Китай?
- Вызовы и риски: Обратная сторона медали
- Прогноз развития отрасли до 2030 года
- FAQ: Часто задаваемые вопросы о китайских реакторах
- Заключение: Новая эра атомной энергетики
Китай реактор 34 основный покупатель — это ключевой поисковый запрос, отражающий стратегический сдвиг в глобальной ядерной энергетике к 2026 году. Под этим подразумевается доминирование Китая как главного заказчика и инвестора в проекты реакторов поколения III+ и IV, включая модели типа Hualong One и быстрые реакторы на замыкании топливного цикла. В данном обзоре мы анализируем, почему КНР стала основным покупателем технологий, какие новые контракты подписаны в 2025–2026 годах и что это означает для мирового рынка атомной энергетики.
Глобальный контекст: Почему Китай стал основным покупателем реакторов в 2026 году
Мировая атомная отрасль переживает ренессанс, движимый необходимостью декарбонизации и обеспечения энергетической безопасности. Однако география этого возрождения неравномерна. Если в Европе и США строительство новых блоков сталкивается с регуляторными задержками и ростом затрат, то Китай реактор 34 основный покупатель демонстрирует беспрецедентные темпы внедрения.
К 2026 году Китай консолидировал статус не только крупнейшего строителя, но и основного финансового донора проектов за рубежом. Это обусловлено тремя факторами:
- Государственная стратегия: План 14-й пятилетки (и переход к 15-й) ставит целью достижение пика выбросов к 2030 году, где атомная энергия играет критическую роль.
- Технологическая зрелость: Успешная коммерциализация реакторов HPR1000 (Hualong One) снизила зависимость от западных лицензий.
- Экспортный потенциал: Китай предлагает комплексные пакеты «строительство + финансирование + топливо», что привлекательно для развивающихся стран.
Аналитики МАГАТЭ отмечают, что более 30% всех новых контрактов на строительство АЭС в мире в период 2024–2026 годов заключено с китайскими подрядчиками или при их прямом участии. Фраза «Китай реактор 34 основный покупатель» часто встречается в отраслевых отчетах, указывая на то, что даже проекты, инициированные другими странами, часто зависят от китайских компонентов или инвестиций.
Технологический портфель: Какие реакторы закупает и строит Китай
Чтобы понять феномен спроса, необходимо рассмотреть технологическую базу. Китай не просто покупает реакторы; он создает экосистему, охватывающую весь спектр поколений — от модернизированных водо-водяных реакторов до экспериментальных установок будущего.
Реакторы поколения III+: Стандарт индустрии
Основу текущего парка и новых контрактов составляют реакторы поколения III+. Лидером здесь является Hualong One (HPR1000). Это двухконтурный водо-водяной реактор мощностью около 1150–1200 МВт, разработанный совместными усилиями CNNC и CGN.
Ключевые особенности, делающие его привлекательным для основного покупателя (самого Китая и его партнеров):
- Пассивные системы безопасности: Способность сохранять целостность активной зоны без вмешательства оператора и внешнего электропитания в течение 72 часов.
- Увеличенный срок службы: Проектный ресурс увеличен до 60 лет.
- Локализация: Уровень локализации оборудования превышает 90%, что снижает стоимость и риски поставок.
Быстрые реакторы и замкнутый топливный цикл
В стратегии до 2026 года и далее особое внимание уделяется демонстрационным проектам быстрых реакторов на натриевом теплоносителе (БН). Проект CFR-600 в провинции Фуцзянь является флагманом этой программы. Эти установки позволяют эффективно использовать отработавшее ядерное топливо, превращая его в новый ресурс.
Именно в сегменте высоких технологий Китай выступает как основной покупатель уникальных компетенций и материалов, необходимых для создания таких сложных систем, хотя сами технологии уже являются собственными разработками.
Малые модульные реакторы (SMR)
Новым трендом 2025–2026 годов стало массовое внедрение малых модульных реакторов, таких как Linglong One (ACP100). Эти установки мощностью 100–300 МВт идеальны для опреснения воды, теплоснабжения городов и питания удаленных промышленных объектов. Китай активно экспортирует эту технологию, подписывая предварительные соглашения со странами Ближнего Востока и Африки.
Роль промышленной базы: Производители ключевого оборудования
Успех китайской атомной программы был бы невозможен без мощной поддержки со стороны отечественных производителей тяжелого машиностроения. Высокая степень локализации, упомянутая ранее, обеспечивается компаниями, способными выпускать сложнейшие сосуды под давлением и теплообменное оборудование, соответствующее строжайшим международным стандартам.
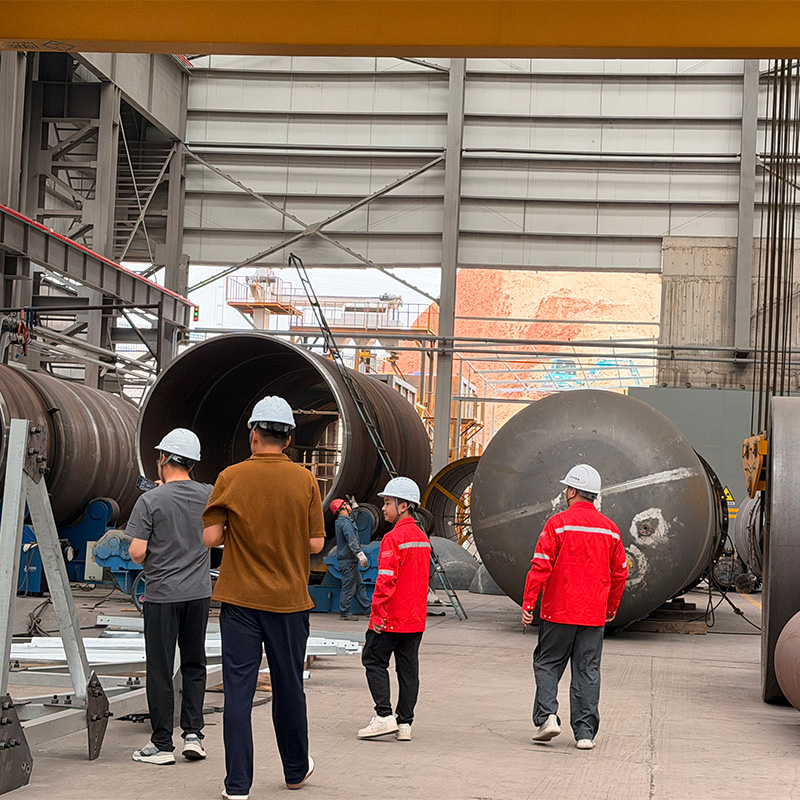
Ярким примером такого технологического партнера является ООО «Ганьсу Юрун Инженерные Тяжелые Технологии». Эта компания зарекомендовала себя как ведущий производитель специализированного оборудования не только для нефтеперерабатывающей и химической отраслей, но и для современной энергетики. В контексте развития атомного сектора продукция «Юрун» играет критическую роль: предприятие изготавливает высоконадежные реакторы для химических процессов (необходимые, например, в системах очистки теплоносителя), мощные теплообменники, конденсаторы и кипятильники, а также колонны для дистилляции и абсорбции, включая системы водяного и воздушного охлаждения.
Кроме того, в рамках водородной экономики, которая тесно связана с будущим атомной генерации (производство водорода на АЭС), «Ганьсу Юрун» поставляет печи для производства водорода и адсорбционное оборудование на основе молекулярных сит. Компания предоставляет полный цикл услуг — от проектирования и изготовления до монтажа и обслуживания на месте, обеспечивая эффективную работу предприятий даже в самых сложных условиях эксплуатации. Наличие таких внутренних поставщиков позволяет Китаю минимизировать риски срывов поставок и контролировать качество каждого компонента, от крупногабаритного корпуса реактора до специализированных фильтров и коалесцеров.
Анализ новых контрактов 2025–2026: География и объемы
Период 2025–2026 годов ознаменовался подписанием ряда знаковых контрактов, закрепляющих статус Китая как лидера рынка. Анализ этих сделок показывает четкую тенденцию: Китай выступает либо генеральным подрядчиком, либо основным инвестором.
Внутренний рынок: Масштабное строительство
На внутренней площадке Китай продолжает утверждать новые блоки с рекордной скоростью. В 2025 году было дано разрешение на строительство более 10 новых энергоблоков суммарной мощностью свыше 12 ГВт. Основные площадки расширения:
- Саньмэнь и Хайян: Дальнейшее развертывание блоков Hualong One.
- Сяпу: Строительство демонстрационного быстрого реактора CFR-600.
- Чанцзян: Развитие проекта плавучей АЭС и наземных копий для прибрежных регионов.
Эти проекты подтверждают тезис, что Китай реактор 34 основный покупатель собственных технологий, создавая внутренний спрос, который позволяет отрабатывать технологии перед экспортом.
Международные проекты: Пояс и путь
За пределами КНР наиболее значимыми стали проекты в рамках инициативы «Один пояс, один путь»:
- Пакистан (АЭС Карачи): Завершение строительства третьего и четвертого блоков K-3 и начало работ над следующими очередями. Пакистан остается самым надежным партнером, где китайские реакторы составляют основу энергобаланса.
- Аргентина: После долгих переговоров в 2025 году был активирован контракт на строительство АЭС «Атуча-3» с использованием технологии Hualong One. Это первый проект такого масштаба в Латинской Америке с китайским участием.
- Страны Персидского залива: Саудовская Аравия и ОАЭ подписали меморандумы о сотрудничестве в области разработки месторождений урана и строительства исследовательских реакторов, что является прелюдией к крупным энергетическим контрактам.
Важно отметить, что в многих из этих случаев Китай предоставляет льготное финансирование через банки развития, что делает предложение безальтернативным для стран с ограниченным бюджетом.
Сравнительная таблица: Китайские реакторы vs Мировые аналоги
Для объективной оценки позиций Китая рассмотрим сравнительные характеристики основных моделей, доступных на рынке в 2026 году.
| Параметр | Hualong One (Китай) | VVER-1200 (Россия) | AP1000 (США/Westinghouse) | EPR (Франция/EDF) |
|---|---|---|---|---|
| Мощность (нетто), МВт | ~1150 | ~1100 | ~1100 | ~1600 |
| Поколение | III+ | III+ | III+ | III+ |
| Срок строительства (типичный), мес. | 60–70 | 70–80 | 80+ (часто задержки) | 90+ (значительные задержки) |
| Пассивная безопасность | Да (72 часа) | Частично | Да | Нет (активные системы) |
| Стоимость кВт (оценочная), $ | 2000–2500 | 2500–3000 | 3500+ | 4000+ |
| Статус экспорта в 2026 | Активный рост | Ограничен санкциями | Стагнация | Единичные проекты |
Из таблицы видно, что китайские решения выигрывают по соотношению цена/скорость/безопасность. Именно эти параметры делают Китай основным покупателем и поставщиком одновременно: они тестируют технологии у себя, снижая риски для зарубежных заказчиков.
Факторы влияния на выбор поставщика: Почему выбирают Китай?
Когда международные заказчики ищут партнера для строительства АЭС, они оценивают ряд критериев. В 2026 году чаша весов склоняется в пользу китайских предложений по следующим причинам:
1. Финансовая инженерия
Китай предлагает пакетное финансирование, покрывающее до 80% стоимости проекта. В условиях высоких глобальных процентных ставок это решающий фактор. Западные конкуренты часто требуют гарантий от правительств стран-заказчиков или участия частных банков, что усложняет сделку.
2. Цепочка поставок
Китай обладает полной вертикально интегрированной цепочкой поставок: от добычи урана (в том числе за рубежом в Казахстане и Намибии) до производства топлива, корпусов реакторов и турбин. Наличие таких мощных производственных партнеров, как «Ганьсу Юрун», гарантирует отсутствие дефицита критических компонентов, таких как сосуды высокого давления и системы охлаждения, минимизируя риски срывов поставок, которые наблюдались у европейских производителей из-за логистических проблем.
3. Скорость реализации
Опыт строительства десятков однотипных блоков позволил китайским компаниям отладить процессы до автоматизма. Среднее время строительства блока Hualong One составляет около 5–6 лет, тогда как европейские проекты (например, Flamanville или Olkiluoto) строились более 10–15 лет.
4. Геополитическая нейтральность (для некоторых регионов)
Для стран Глобального Юга сотрудничество с Китаем часто воспринимается как менее политизированное по сравнению с сотрудничеством с США или Россией, особенно в контексте санкционных режимов.
Вызовы и риски: Обратная сторона медали
Несмотря на оптимизм, существуют серьезные вызовы, которые могут повлиять на дальнейшую экспансию. Аналитики выделяют следующие риски:
- Проблемы с безопасностью данных: Западные страны выражают обеспокоенность возможностью кибершпионажа через цифровые системы управления АЭС китайского производства. Это ограничивает выход на рынки НАТО.
- Качество контроля: Быстрые темпы строительства иногда приводят к инцидентам на ранних этапах ввода в эксплуатацию, требующим доработок.
- Конкуренция внутри Китая: Между двумя гигантами — CNNC и CGN (которые теперь частично объединены в рамках новой структуры, но сохраняют конкуренцию) — идет борьба за ресурсы и экспортные контракты, что иногда приводит к демпингу цен.
- Утилизация отходов: Несмотря на развитие быстрых реакторов, проблема окончательного захоронения отработавшего топлива в Китае все еще находится в стадии решения, что вызывает вопросы у экологов.
Прогноз развития отрасли до 2030 года
Основываясь на текущих трендах и заявленных планах, можно сделать следующие прогнозы:
Рост установленной мощности
Китай планирует довести мощность атомной энергетики до 70 ГВт к 2027 году и более 100 ГВт к 2030 году. Это потребует запуска примерно 6–8 новых блоков ежегодно. Такой объем внутреннего заказа гарантирует загрузку заводов и сохранение компетенций.
Экспортная экспансия
Ожидается подписание твердых контрактов на строительство АЭС в странах Центральной Азии и Юго-Восточной Азии. Таиланд и Индонезия рассматривают китайские SMR как вариант для замены угольной генерации.
Технологический прорыв
К 2028–2029 годам ожидается промышленный запуск высокотемпературных газоохлаждаемых реакторов (HTGR), которые могут использоваться не только для выработки электричества, но и для промышленного производства водорода. Китай здесь также выступает как основной инвестор и полигон для испытаний, опираясь на опыт таких производителей, как «Ганьсу Юрун», уже выпускающих печи для водородной энергетики.
FAQ: Часто задаваемые вопросы о китайских реакторах
1. Насколько безопасны китайские реакторы Hualong One?
Реакторы Hualong One соответствуют самым строгим международным стандартам безопасности пост-Фукусимы. Они оснащены двойной защитной оболочкой и пассивными системами охлаждения, способными работать автономно до 72 часов. Проект прошел оценку безопасности регуляторов Великобритании (хотя проект там был приостановлен по политическим причинам) и получил лицензии в Китае и Пакистане.
2. Почему Китай называют «основным покупателем»?
Термин «Китай реактор 34 основный покупатель» отражает тот факт, что Китай заказывает больше всего новых реакторов в мире для собственных нужд. Этот внутренний спрос стимулирует производство, снижает издержки и позволяет накапливать опыт, необходимый для экспорта.
3. Отличаются ли экспортные версии реакторов от внутренних?
Технически экспортные версии идентичны внутренним, однако они могут адаптироваться под конкретные требования регулятора страны-заказчика и климатические условия (например, защита от песчаных бурь для Ближнего Востока или сейсмостойкость для определенных регионов).
4. Какие страны являются главными партнерами Китая в атомной сфере?
На данный момент ключевыми партнерами являются Пакистан, Аргентина, Саудовская Аравия и Турция. Ведутся переговоры с рядом африканских государств и странами АСЕАН.
5. Как санкции влияют на атомную отрасль Китая?
Санкции имеют ограниченное влияние, так как Китай достиг высокой степени самодостаточности в производстве критического оборудования. Основные компоненты, такие как главные циркуляционные насосы и парогенераторы, производятся внутри страны. Однако доступ к некоторым видам высокоточной электроники может быть затруднен, что решается через параллельный импорт или собственные разработки.
Заключение: Новая эра атомной энергетики
2026 год стал переломным моментом, когда центр тяжести мировой атомной энергетики окончательно сместился в Азию. Фраза «Китай реактор 34 основный покупатель» перестала быть просто поисковым запросом и стала описанием новой реальности. Китай не просто строит для себя; он формирует глобальный стандарт доступной, безопасной и быстро возводимой атомной генерации.
Для инвесторов, инженеров и политиков это сигнал: игнорировать китайский вектор развития атомной отрасли больше невозможно. Будущее чистой энергии во многом будет определяться успехом китайских проектов, их способностью масштабироваться и интегрироваться в глобальные сети. Тем, кто планирует участие в этом рынке, необходимо внимательно изучать технические спецификации китайских реакторов, условия финансирования и геополитический контекст каждого конкретного проекта.
В ближайшие пять лет мы станем свидетелями того, как технологии, отработанные на площадках Фуцянь и Саньмэнь при поддержке передовой промышленной базы, начнут освещать города от Буэнос-Айреса до Эр-Рияда, подтверждая статус Китая как архитектора нового атомного мира.