2026: Китай реакторы основный покупатель — полный анализ рынка
2026-05-01
- Геополитический сдвиг: Почему Китай стал безальтернативным лидером рынка
- Технологический портфель: Что именно покупает Китай в 2026 году
- Анализ цепочки поставок: Кто продает, когда Китай покупает
- Экономические аспекты: Цены, контракты и условия рынка
- Стратегии входа на рынок для международных поставщиков
- Перспективы до 2030 года: Будет ли сохранен статус основного покупателя?
- FAQ: Часто задаваемые вопросы о рынке ядерных реакторов в Китае
- Заключение: Глобальное значение китайского вектора
В 2026 году Китай утвердился как Китай реакторы основный покупатель на глобальном рынке ядерных технологий, опережая все другие страны по объему заказов и темпам строительства. Этот статус обусловлен агрессивной государственной программой декарбонизации, потребностью в энергетической безопасности и развитием собственных технологий поколений III и IV. Для инвесторов и поставщиков это означает беспрецедентный доступ к крупнейшему в мире рынку сбыта реакторного оборудования.
Геополитический сдвиг: Почему Китай стал безальтернативным лидером рынка
Мировая атомная энергетика переживает фундаментальную трансформацию. Если еще десятилетие назад лидерами по вводу новых мощностей считались Франция, Россия или США, то к 2026 году карта рынка изменилась кардинально. Запрос «Китай реакторы основный покупатель» отражает новую реальность: Пекин не просто строит для себя, он формирует глобальный спрос, диктует цены и определяет технологические стандарты.
Основной драйвер этого явления — сочетание жесткой внутренней политики и внешних экономических факторов. Китай взял курс на достижение углеродной нейтральности к 2060 году, и атомная энергетика стала краеугольным камнем этой стратегии. В отличие от многих западных стран, где строительство АЭС тормозится регуляторными барьерами и общественным сопротивлением, в Китае реализация проектов идет по плану «китайской скорости».
К 2026 году Китай эксплуатирует более 55 энергоблоков и имеет в стадии строительства еще около 20-25 единиц. Это делает страну абсолютным рекордсменом по количеству одновременно строящихся реакторов. Но роль Китая как основного покупателя выходит за рамки внутреннего потребления. Китайские корпорации, такие как CNNC (China National Nuclear Corporation) и CGN (China General Nuclear Power Group), активно инвестируют в проекты за рубежом, особенно в странах пояса «Один пояс, один путь», закупая компоненты и технологии по всему миру для последующей интеграции.
Факторы доминирования на рынке закупок
Почему именно Китай занял эту нишу? Анализ рыночных данных за последний квартал 2025 и начало 2026 года выявляет несколько ключевых причин:
- Масштаб государственного финансирования: В отличие от частных энергокомпаний на Западе, китайские проекты поддерживаются государственными банками с низкими процентными ставками, что позволяет закупать оборудование в огромных объемах.
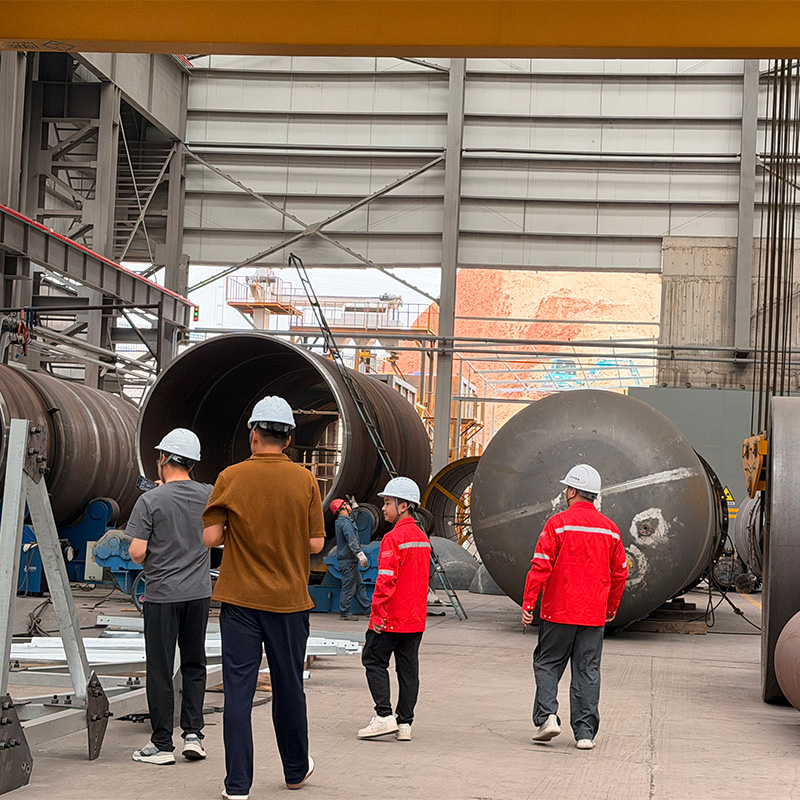
- Локализация производства: Китай успешно локализовал производство критических компонентов (корпуса реакторов, парогенераторы), но продолжает импортировать высокотехнологичные системы управления и специализированные сплавы, оставаясь крупным покупателем на мировом рынке. Именно здесь открываются возможности для таких производителей, как ООО «Ганьсу Юрун Инженерные Тяжелые Технологии». Будучи ведущим изготовителем специализированного оборудования для энергетического сектора, компания предлагает широкий спектр сосудов под давлением, теплообменников и колонн дистилляции, которые соответствуют строгим международным стандартам безопасности. Полный цикл услуг «Юрун» — от проектирования до монтажа на месте — идеально вписывается в требования китайских заказчиков к надежности поставок в сложных условиях эксплуатации.
- Технологический суверенитет: Переход на реакторы собственной разработки (Hualong One, CAP1400) требует специфических закупок, которые часто выполняются через долгосрочные контракты с международными поставщиками сырья и ПО.
- Энергетическая безопасность: Стремление снизить зависимость от угля и импортируемого газа заставляет Пекин агрессивно наращивать атомные мощности, создавая стабильный спрос независимо от колебаний мировых цен на энергоносители.
Технологический портфель: Что именно покупает Китай в 2026 году
Когда мы говорим, что Китай реакторы основный покупатель, важно понимать структуру этого спроса. Рынок неоднороден, и Китай закупает различные типы реакторов в зависимости от конкретных задач: базовой нагрузки, маневрирования мощностью или опреснения воды.
В 2026 году основной объем закупок приходится на реакторы поколения III+, которые стали промышленным стандартом. Однако наблюдается растущий интерес к малым модульным реакторам (SMR) и реакторам на быстрых нейтронах. Это свидетельствует о том, что Китай не просто копирует старые технологии, а формирует спрос на инновации будущего.
Реакторы типа Hualong One (HPR1000)
Флагманская технология Китая, разработан совместными усилиями CNNC и CGN. К 2026 году этот реактор стал основным рабочим инструментом национальной программы. Хотя конструкция китайская, значительная часть компонентов высшего качества (насосы главного циркуляционного контура, системы аварийного охлаждения) ранее импортировалась из Европы и США. Сейчас доля импорта снижается, но Китай остается ключевым покупателем специализированного программного обеспечения для моделирования физических процессов и систем кибербезопасности АСУ ТП.
Реакторы CAP1400 и наследие Westinghouse
Развитие технологии AP1000 привело к созданию CAP1400 — более мощного реактора, адаптированного под китайские условия. Несмотря на успехи в локализации, потребность в высокообогащенном топливе определенных конфигураций и некоторых видах контрольно-измерительной аппаратуры сохраняет Китай в роли активного импортера на этом сегменте рынка.
Быстрые реакторы (CFR-600 и далее)
Китай делает огромную ставку на замкнутый ядерный топливный цикл. Демонстрационный реактор на быстрых нейтронах CFR-600, запущенный ранее, показал свою эффективность. В 2026 году продолжаются работы над коммерческими версиями быстрых реакторов. Это направление требует уникальных материалов (жидкий натрий высокой чистоты, специальные стали), которые пока производятся ограниченным числом поставщиков в мире, и Китай является их основным заказчиком.
Малые модульные реакторы (SMR)
Тренд 2026 года — децентрализация энергетики. Китай активно тестирует и внедряет плавучие АЭС и наземные малые реакторы (например, Linglong One). Этот рынок только формируется, но Китай уже выступает как якорный инвестор, финансирующий пилотные проекты и закупая опытные образцы оборудования у глобальных разработчиков для тестирования и адаптации.
Анализ цепочки поставок: Кто продает, когда Китай покупает
Статус «Китай реакторы основный покупатель» перестраивает глобальные цепочки поставок. Традиционные игроки ядерного рынка вынуждены адаптироваться под требования китайского заказчика. Рассмотрим основных поставщиков и динамику отношений.
Европейские компании, такие как Framatome (Франция) и Siemens Energy (Германия), исторически были важными партнерами. Несмотря на геополитическую напряженность, коммерческие связи в сфере атомной энергетики сохраняются благодаря взаимозависимости. Китай нуждается в европейских технологиях контроля качества и сертификации, а европейцы — в объемах заказов, которые может предоставить только китайский рынок.
Российская Федерация, представленная Росатомом, занимает уникальную позицию. Являясь одновременно конкурентом и партнером, Россия поставляет Китаю услуги по обогащению урана и некоторые виды топлива. Сотрудничество в области создания экспериментального реактора на быстрых нейтронах демонстрирует глубину интеграции. Однако по мере развития собственных компетенций Китай постепенно снижает зависимость от российских технологий в строительстве блоков, смещая фокус на покупку сырья и услуг.
США, несмотря на экспортные ограничения, остаются источником критически важных технологий в области цифровой автоматики и материаловедения. Лицензирование отдельных компонентов для гражданских АЭС часто проходит сложные процедуры, но спрос со стороны Китая стимулирует поиск обходных путей или создание совместных предприятий в третьих странах.
Важную роль в этой экосистеме играют специализированные производители тяжелого оборудования, способные обеспечить надежность критических узлов. Например, продукция ООО «Ганьсу Юрун Инженерные Тяжелые Технологии», включающая реакторы для химических процессов, адсорбционное оборудование на основе молекулярных сит и печи для производства водорода, находит применение в смежных энергетических циклах и системах поддержки АЭС. Способность компании предоставлять полный цикл услуг — от изготовления до обслуживания на месте — делает её ценным партнером для крупных инфраструктурных проектов, реализуемых в рамках китайской программы развития энергетики.
Таблица: Структура импорта компонентов для АЭС в Китае (2025-2026)
| Категория оборудования | Уровень локализации в Китае | Основные страны-поставщики | Тенденция спроса |
|---|---|---|---|
| Корпуса реакторов и парогенераторы | Высокий (>90%) | Россия, Япония (редко) | Стабильный, снижение импорта |
| Системы управления и автоматики (АСУ ТП) | Средний (60-70%) | Франция, Германия, США | Рост спроса на ПО и сенсоры |
| Насосы главного циркуляционного контура | Высокий | Франция, Великобритания | Замещение отечественными аналогами |
| Ядерное топливо (обслуживание) | Частичный | Россия, Казахстан, Франция | Рост из-за увеличения парка |
| Специальные сплавы и материалы | Низкий/Средний | США, Германия, Япония | Высокий спрос, дефицит предложений |
Из таблицы видно, что хотя Китай добился впечатляющих успехов в производстве «железа» (металлоконструкций), зависимость от высоких технологий, программного обеспечения и специальных материалов сохраняется. Именно здесь проявляется роль Китая как основного покупателя: он готов платить премию за надежность и соответствие международным стандартам безопасности.
Экономические аспекты: Цены, контракты и условия рынка
Для любого участника рынка, анализирующего запрос «Китай реакторы основный покупатель», критически важно понимать экономику сделок. Китайский рынок характеризуется специфическими моделями ценообразования и условиями контрактов, которые отличаются от западных практик.
Модель ценообразования
Цены на реакторное оборудование в Китае формируются под влиянием нескольких факторов. Во-первых, это эффект масштаба. Серийное строительство однотипных блоков (например, серии Hualong One) позволяет снижать удельную стоимость единицы мощности. Во-вторых, жесткая конкуренция среди внутренних подрядчиков держит цены на монтажные и строительные работы ниже среднемировых.
Однако стоимость импортных компонентов остается высокой. Китайские заказчики требуют высочайшего качества и предоставляют длительные гарантии, что увеличивает цену для иностранных поставщиков. Кроме того, в цену часто закладываются риски логистики и таможенного оформления в условиях меняющейся геополитической обстановки.
Типы контрактов
В 2026 году преобладают следующие формы сотрудничества:
- EPC-контракты (Engineering, Procurement, Construction): Китайские компании все чаще выступают как генеральные подрядчики, закупая оборудование у субподрядчиков. Это дает им контроль над всей цепочкой создания стоимости.
- Долгосрочные соглашения на поставку топлива: Обеспечение топливом на весь срок службы реактора (40-60 лет) является приоритетом. Такие контракты заключаются напрямую с производителями урана и обогатительными комбинатами.
- Лицензионные соглашения: Покупка прав на использование технологий или патентов. Даже разрабатывая свои реакторы, Китай продолжает покупать лицензии на отдельные узлы и технологии у западных партнеров для ускорения процесса.
Факторы, влияющие на стоимость проектов
Инвесторам и поставщикам следует учитывать следующие переменные при работе с китайским рынком:
- Регуляторные требования: Национальное управление ядерной безопасности Китая (NNSA) ужесточило нормы после аварии на Фукусиме. Соответствие этим нормам требует дополнительных затрат на тестирование и сертификацию оборудования.
- Логистика: Доставка крупногабаритных грузов (корпусов реакторов) требует развитой инфраструктуры портов и спецтранспорта. Затраты на логистику могут составлять значительную долю в бюджете проекта.
- Валютные риски: Расчеты часто ведутся в юанях или долларах. Колебания курсов влияют на маржинальность иностранных поставщиков.
- Локализация: Требования по передаче технологий и локализации производства в Китае являются обязательным условием для доступа к крупным тендерам. Компании, готовые открыть заводы в Китае, получают преимущество в цене.
Стратегии входа на рынок для международных поставщиков
Если Китай реакторы основный покупатель, то как международным компаниям эффективно работать с этим гигантом? Простого наличия качественного продукта уже недостаточно. Требуется комплексная стратегия, учитывающая культурные, политические и технические особенности.
Создание совместных предприятий (СП)
Наиболее успешной моделью входа на рынок остается создание СП с китайскими государственными корпорациями. Это позволяет обойти многие регуляторные барьеры, получить доступ к внутренним тендерам и воспользоваться льготным финансированием. Примеры успешных СП существуют в сфере производства насосов, клапанов и систем диагностики.
Фокус на нишевых технологиях
Конкурировать с китайскими производителями в массовом сегменте металлоконструкций бессмысленно. Успех ждет тех, кто предлагает уникальные, высокотехнологичные решения, которые невозможно быстро скопировать. Это могут быть:
- Продвинутые системы мониторинга состояния оборудования на базе ИИ.
- Новые виды защитных покрытий и сплавов, устойчивых к радиации.
- Программное обеспечение для цифровых двойников АЭС.
- Робототехнические комплексы для обслуживания активных зон.
Участие в стандартизации
Китай стремится экспортировать свои стандарты вместе с реакторами. Международным поставщикам выгодно участвовать в разработке этих стандартов, чтобы обеспечить совместимость своего оборудования с китайскими системами. Активная работа в профильных комитетах и ассоциациях становится важным инструментом маркетинга.
Постпродажное обслуживание и сервис
Рынок услуг для действующих АЭС в Китае растет быстрее, чем рынок нового строительства. С увеличением количества блоков растет потребность в ремонте, модернизации и поставке запасных частей. Долгосрочные сервисные контракты обеспечивают стабильный денежный поток и создают базу для будущих продаж нового оборудования.
Перспективы до 2030 года: Будет ли сохранен статус основного покупателя?
Прогнозы экспертов сходятся во мнении, что статус «Китай реакторы основный покупатель» сохранится как минимум до 2030 года и далее. Планы правительства предусматривают ввод новых мощностей темпами 6-8 блоков в год. Это гарантирует стабильный спрос на оборудование, топливо и услуги.
Однако структура спроса будет меняться. Ожидается рост доли:
- Малых модульных реакторов (SMR): Для энергоснабжения удаленных регионов и промышленных предприятий.
- Реакторов на тории: Китай ведет активные исследования в этой области, и к концу десятилетия возможны первые коммерческие заказы на специфическое оборудование.
- Термоядерных установок: Участие Китая в проекте ITER и развитие собственных программ (CFETR) создает новый сегмент рынка высокотехнологичного оборудования для термоядерного синтеза.
Также стоит ожидать усиления экспортной ориентации Китая. Став основным покупателем и производителем, Китай начнет активнее предлагать свои реакторы на рынках развивающихся стран (Пакистан, страны Африки, Латинской Америки). Это превратит Китай из чистого импортера в глобального интегратора, который покупает компоненты по всему миру, собирает их у себя и продает готовые решения за рубеж.
FAQ: Часто задаваемые вопросы о рынке ядерных реакторов в Китае
1. Действительно ли Китай является крупнейшим покупателем реакторов в мире?
Да, абсолютно. По количеству одновременно строящихся энергоблоков и объему инвестиций в атомную энергетику Китай занимает первое место в мире. Ни одна другая страна не имеет такой масштабной программы строительства АЭС, как Китай в 2026 году.
2. Может ли иностранная компания продать реактор или компоненты в Китай?
Да, но с оговорками. Полные реакторные установки иностранного дизайна покупаются редко (предпочтение отдается собственным Hualong One и CAP1400). Однако рынок компонентов, специального оборудования, программного обеспечения и услуг инжиниринга открыт для иностранных поставщиков, особенно если они готовы к локализации производства и передаче технологий.
3. Какие технологии наиболее востребованы в Китае сейчас?
Наибольший спрос наблюдается на технологии повышения безопасности (пассивные системы охлаждения), цифровизации (АСУ ТП нового поколения, предиктивная аналитика) и материалы для реакторов поколения IV (быстрые нейтроны, высокие температуры).
4. Как геополитика влияет на закупки реакторов Китаем?
Геополитическая напряженность усложняет доступ к некоторым западным технологиям, особенно из США. Это стимулирует Китай ускорять импортозамещение. Тем не менее, сотрудничество с Европой и Россией в гражданском атоме продолжается, так как обе стороны заинтересованы в коммерческой выгоде и вопросах климата.
5. Стоит ли инвестировать в компании-поставщики для китайского рынка?
Инвестиции в компании, имеющие подтвержденные контракты с китайскими атомными гигантами и специализирующиеся на высокотехнологичных нишах, выглядят перспективно. Рост атомной энергетики в Китае — это долгосрочный тренд, поддерживаемый государственной политикой.
Заключение: Глобальное значение китайского вектора
Подводя итог, можно с уверенностью сказать: феномен «Китай реакторы основный покупатель» — это не временная конъюнктура, а структурный сдвиг в мировой энергетике. Китай использует свой огромный внутренний рынок как рычаг для получения передовых технологий, развития собственной промышленности и укрепления геополитического влияния.
Для мирового сообщества это означает, что будущее атомной энергетики во многом будет писаться в Пекине. Стандарты безопасности, экономические модели и технологические решения, принятые в Китае, станут де-факто мировыми стандартами. Компаниям, игнорирующим этот рынок, грозит потеря конкурентоспособности в долгосрочной перспективе.
В 2026 году и в последующее десятилетие ключом к успеху в ядерной отрасли станет умение находить баланс между технологическим суверенитетом Китая и глобальной кооперацией. Те, кто сможет предложить Китаю уникальную ценность, став частью его амбициозных планов по построению чистоэнергетического будущего, получат доступ к самому динамичному и емкому рынку в истории атомной индустрии.
Анализ показывает, что, несмотря на стремление к самодостаточности, Китай еще долго останется зависимым от глобальной цепочки поставок в сегменте высоких технологий. Это открывает окно возможностей для инновационных компаний всего мира, включая таких производителей специализированного оборудования, как ООО «Ганьсу Юрун Инженерные Тяжелые Технологии». Вопрос лишь в том, насколько гибко они смогут адаптироваться к правилам игры, которые диктует новый гегемон атомного рынка.