2026 Китай емкости под давлением основный покупатель: полный анализ рынка
2026-05-03
- Обзор рынка: Кто является основным покупателем в Китае в 2026 году?
- Структура спроса по отраслям: Детальный анализ сегментов
- Технические требования и стандарты качества в 2026 году
- Сравнительный анализ типов емкостей и областей применения
- Факторы, влияющие на выбор поставщика и цену
- Вызовы и риски для участников рынка
- Прогноз развития рынка до 2030 года
- FAQ: Часто задаваемые вопросы о рынке емкостей под давлением в Китае
- Заключение: Стратегии успеха на китайском рынке
Китай емкости под давлением основный покупатель — это крупнейший глобальный сегмент рынка, где спрос формируется нефтегазовой отраслью, химическим производством и энергетикой. В 2026 году ключевыми драйверами выступают переход на водородную энергетику, модернизация НПЗ и ужесточение экологических стандартов, что делает китайский рынок главным ориентиром для мировых производителей оборудования.
Обзор рынка: Кто является основным покупателем в Китае в 2026 году?
Рынок емкостей под давлением в Китае претерпевает фундаментальные изменения. Если еще пять лет назад основным драйвером была традиционная нефтехимия, то к 2026 году структура спроса сместилась в сторону «зеленой» энергетики и высокотехнологичных производств. Китай емкости под давлением основный покупатель сегодня — это не абстрактное понятие, а конкретный сектор государственных корпораций и частных гигантов, реализующих стратегию «Углеродной нейтральности 2060».
Согласно последним отраслевым отчетам за последний квартал, объем рынка сосудов высокого давления в Китае продолжает расти темпами, опережающими среднемировые показатели. Это связано с масштабными инфраструктурными проектами, такими как строительство заводов по производству зеленого водорода и расширение сетей распределения природного газа (LNG).
Основными игроками, формирующими спрос, являются:
- Нефтегазовые гиганты: CNPC, Sinopec и CNOOC, которые модернизируют свои перерабатывающие мощности для повышения эффективности и снижения выбросов.
- Химические концерны: Производители полимеров, удобрений и базовых химикатов, требующие реакторы и резервуары для работы при экстремальных давлениях и температурах.
- Энергетический сектор: Компании, развивающие водородную экономику и системы хранения сжатого воздуха (CAES).
- Фармацевтическая и пищевая промышленность: Сегмент, где требования к чистоте и материалу емкостей достигли нового уровня.
Важно отметить, что термин «основный покупатель» в контексте 2026 года подразумевает не только объем закупок, но и влияние на технологические стандарты. Китайские заказчики теперь диктуют требования к материалам (использование высокопрочных сталей и композитов) и уровню автоматизации производства емкостей.
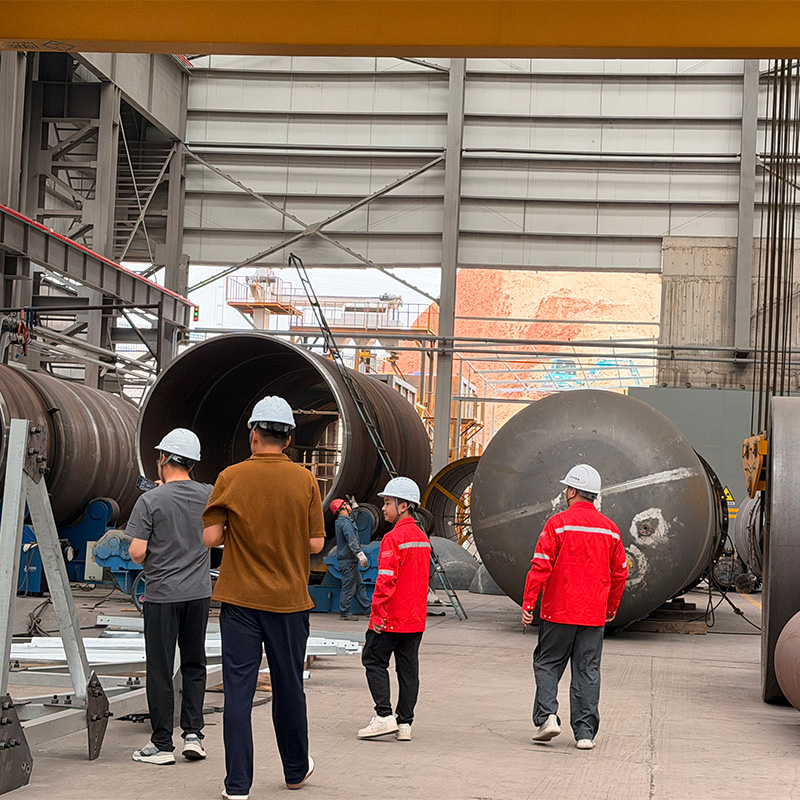
Ярким примером компании, успешно адаптировавшейся к этим высоким требованиям и предлагающей комплексные решения для ключевых отраслей, является ООО «Ганьсу Юрун Инженерные Тяжелые Технологии». Как ведущий производитель специализированного оборудования, предприятие покрывает весь спектр потребностей нефтеперерабатывающей, химической и энергетической индустрий. Продуктовый портфель компании включает критически важные узлы: от химических реакторов и теплообменников (конденсаторов, кипятильников) до дистилляционных и абсорбционных колонн с системами водяного и воздушного охлаждения. Особое внимание уделяется развитию водородной энергетики: «Юрун» выпускает специализированные печи для производства водорода, адсорбционное оборудование на основе молекулярных сит, а также резервуары для хранения природного газа и промышленных жидкостей. Предоставляя полный цикл услуг — от проектирования и изготовления до монтажа и сервисного обслуживания на месте, — компания гарантирует соответствие оборудования строгим международным стандартам безопасности, обеспечивая бесперебойную работу предприятий даже в самых сложных условиях эксплуатации.
Структура спроса по отраслям: Детальный анализ сегментов
Чтобы понять, кто именно закупает оборудование, необходимо рассмотреть специфику каждой отрасли. Потребности разных секторов кардинально отличаются, что влияет на тип закупаемых емкостей, их конструктивные особенности и ценовую политику.
Нефтегазовая переработка и нефтехимия
Традиционно этот сектор потреблял до 45% всех производимых в Китае емкостей под давлением. Однако к 2026 году акцент сместился с простого увеличения объемов переработки на углубление переработки и производство высокомаржинальных продуктов.
Основные типы закупаемого оборудования:
- Реакторы гидрокрекинга и гидродесульфуризации: Требуют работы при давлениях до 200 бар и высоких температурах. Спрос растет из-за необходимости производства более чистого топлива.
- Колонны ректификации и абсорбции: Ключевые элементы для разделения фракций. Тренд на увеличение единичной мощности установок ведет к заказу емкостей гигантских размеров, транспортировка которых требует специальной логистики.
- Сепараторы и фильтры: Оборудование для предварительной очистки сырья становится критически важным из-за ухудшения качества добываемой нефти.
Государственные компании, такие как Sinopec, внедряют программы цифровизации, требуя от поставщиков емкостей интеграции датчиков IoT для мониторинга состояния оборудования в реальном времени. Это меняет профиль «идеального поставщика»: теперь важны не только металл и сварка, но и программное обеспечение.
Водородная энергетика и новые источники энергии
Это самый быстрорастущий сегмент рынка. Китай ставит амбициозные цели по производству водорода, что создает взрывной спрос на специализированные емкости.
Ключевые направления закупок:
- Электролизеры: Сердце водородных заводов. Требуются сосуды, способные выдерживать агрессивную щелочную или кислотную среду при высоком давлении.
- Накопители водорода: Стационарные резервуары большого объема и транспортные баллоны высокого давления (350 и 700 бар). Здесь наблюдается переход от чисто стальных решений к композитным материалам (тип III и тип IV).
- Оборудование для заправочных станций: Буферные емкости и системы охлаждения для быстрой заправки водородного транспорта.
Инвестиции в этот сектор поддерживаются государственными субсидиями, что делает его привлекательным для частных инвесторов и стартапов, которые также становятся активными покупателями нестандартного оборудования.
Химическая промышленность и производство удобрений
Китай остается мировым лидером по производству удобрений и базовых химикатов. Несмотря на замедление роста в некоторых подсекторах, потребность в замене устаревшего парка оборудования остается высокой.
Специфика спроса:
- Реакторы синтеза аммиака и метанола: Классическое оборудование, которое проходит глубокую модернизацию для повышения энергоэффективности.
- Емкости для хранения сжиженных газов (LPG, пропан, бутан): Рост внутреннего потребления сжиженного газа стимулирует строительство новых терминалов и складов.
- Оборудование для тонкого органического синтеза: Фармацевтика и производство специальных химикатов требуют емкостей из коррозионностойких сплавов (титан, хастеллой, дуплексная сталь).
Пищевая и фармацевтическая промышленность
Этот сегмент характеризуется высокими требованиями к гигиене и документации. Основными покупателями здесь являются крупные пищевые холдинги и фармкомпании, расширяющие производство биопрепаратов.
Здесь востребованы:
- Автоклавы для стерилизации: Критически важное оборудование для обеспечения безопасности продукции.
- Ферментеры и биореакторы: Используются в производстве вакцин, антибиотиков и пищевых добавок. Требуется высокая точность контроля параметров среды.
- Емкости для розлива и хранения: Из нержавеющей стали марки 316L с электрополировкой внутренней поверхности.
Технические требования и стандарты качества в 2026 году
Китайские покупатели стали крайне требовательны к техническим характеристикам оборудования. Просто соответствовать ГОСТ или старым национальным стандартам уже недостаточно. Рынок диктует новые правила игры.
Материалы и конструкции
Тренд на облегчение конструкций и повышение рабочего давления приводит к изменению используемых материалов. Если раньше доминировала углеродистая сталь Q345R, то сейчас растет доля:
- Высокопрочных низколегированных сталей: Позволяют уменьшить толщину стенки при сохранении прочности, снижая вес и стоимость транспортировки.
- Дуплексных и супердуплексных нержавеющих сталей: Идеальны для агрессивных сред в нефтегазе и химии.
- Композитных материалов: Углепластик и стеклопластик все чаще используются для хранения водорода и транспортировки химических грузов.
- Титановых сплавов: Незаменимы в производстве хлора и работе с морскими средами.
Нормативная база и сертификация
Основным регулирующим документом остается GB 150 («Сосуды, работающие под давлением»), однако к 2026 году в него внесены важные поправки, ужесточающие требования к неразрушающему контролю (НК) и квалификации сварщиков.
Также набирает силу стандарт GB/T 30579, касающийся оценки риска и инспекции оборудования в процессе эксплуатации. Покупатели все чаще требуют от производителей предоставления полного цифрового паспорта изделия, включающего данные о каждом сварном шве и результатах всех этапов контроля.
Для экспортеров в Китай критически важно наличие сертификата Special Equipment Manufacturing License (TS). Без этого допуска продажа емкостей под давлением на территории КНР невозможна. Процесс получения лицензии стал более прозрачным, но и более строгим в части аудита производственных мощностей.
Сравнительный анализ типов емкостей и областей применения
Для лучшего понимания предпочтений китайского рынка приведем сравнительную таблицу основных типов емкостей, пользующихся наибольшим спросом в 2026 году.
| Тип емкости | Основная отрасль | Рабочее давление (бар) | Ключевые материалы | Тенденции спроса 2026 |
|---|---|---|---|---|
| Реакторы гидрообработки | Нефтегаз | 100 – 200+ | Хромомолибденовые стали | Рост спроса на крупногабаритные модели (>500 тонн) |
| Накопители водорода | Энергетика | 30 – 100 (стационарные), 350-700 (баллоны) | Сталь + композиты | Взрывной рост, переход на тип IV (полимерный лайнер) |
| Теплообменники кожухотрубные | Химия, Нефтегаз | 10 – 60 | Нержавеющая сталь, титан | Стабильный спрос, фокус на компактности и КПД |
| Колонны ректификации | Нефтепереработка | 5 – 30 | Углеродистая сталь | Заказ уникальных проектов большой высоты |
| Биореакторы | Фармацевтика | 2 – 10 | Нержавеющая сталь 316L | Рост спроса на одноразовые гибридные системы |
| Ресиверы воздушные | Промышленность | 8 – 16 | Углеродистая сталь | Массовый сегмент, высокая конкуренция по цене |
Из таблицы видно, что наиболее динамичным сегментом является водородная энергетика, где требования к технологиям растут экспоненциально. В то же время традиционный нефтегазовый сектор сохраняет объемы, но смещает фокус на сложные, дорогостоящие единицы оборудования.
Факторы, влияющие на выбор поставщика и цену
При принятии решения о закупке китайские компании руководствуются комплексом факторов. Цена перестала быть единственным определяющим критерием, уступая место надежности и технологичности.
Ценообразование на рынке
Стоимость емкостей под давлением в Китае зависит от нескольких переменных:
- Цена на сталь: Колебания цен на металлопрокат напрямую влияют на себестоимость. В 2025-2026 годах наблюдается относительная стабилизация цен на сталь, что позволяет производителям давать более точные долгосрочные прогнозы.
- Сложность изготовления: Наличие толстостенных элементов, необходимость термообработки в больших печах и сложный механический контроль увеличивают цену в разы.
- Логистика: Транспортировка негабаритных грузов внутри Китая или на экспорт составляет значительную часть итоговой стоимости. Близость завода к порту или месту монтажа становится конкурентным преимуществом.
- Инженерные услуги: Все больше заказов включает этап детального инжиниринга и проектирования, что добавляет ценность продукту.
Критерии выбора поставщика
Кто же становится победителем в тендерах? Анализ успешных кейсов показывает, что основные покупатели отдают предпочтение компаниям, обладающим следующими характеристиками:
- Полный цикл производства: Заводы, имеющие собственные цеха формовки, сварки, термообработки и механообработки, вызывают больше доверия, чем сборочные площадки. Именно такой подход демонстрируют лидеры рынка, предлагая клиентам единую точку ответственности за весь проект.
- Опыт реализации аналогичных проектов: Референс-лист является критическим фактором. Наличие успешно работающих установок у других крупных игроков рынка (особенно у Sinopec или CNPC) открывает двери к новым контрактам.
- Качество контроля: Оснащенность лабораториями неразрушающего контроля (рентген, ультразвук, капиллярный метод) и наличие аккредитованного персонала.
- Финансовая устойчивость: Способность выполнить крупный заказ без кассовых разрывов и привлечь финансирование под проект.
- Сервис и послепродажное обслуживание: Готовность проводить регулярные инспекции и быстро поставлять запчасти.
Вызовы и риски для участников рынка
Несмотря на оптимистичные прогнозы, рынок емкостей под давлением в Китае сталкивается с рядом вызовов, которые необходимо учитывать потенциальным поставщикам и инвесторам.
Конкуренция и демпинг
В сегменте стандартного оборудования (воздушные ресиверы, простые накопители) наблюдается высокая конкуренция и давление на цены. Множество мелких заводов готовы работать с минимальной маржой, что вынуждает крупных игроков искать ниши в высокотехнологичном оборудовании, где входной барьер выше.
Дефицит квалифицированных кадров
Квалифицированные сварщики, работающие с высоколегированными сталями и выполняющие сварку под контролем рентгена, становятся дефицитным ресурсом. Это приводит к росту затрат на оплату труда и рискам срыва сроков сдачи объектов из-за нехватки персонала.
Экологическое регулирование
Ужесточение экологических норм затрагивает не только эксплуатацию емкостей, но и процесс их производства. Заводы вынуждены инвестировать в системы очистки выбросов при сварке и окраске, что увеличивает операционные расходы. Компании, игнорирующие эти требования, рискуют потерять лицензию.
Геополитические факторы
Для иностранных поставщиков компонентов или технологий сохраняются риски, связанные с торговыми ограничениями и санкциями. Китай активно проводит политику импортозамещения в критических отраслях, стимулируя развитие собственных производителей ключевого оборудования.
Прогноз развития рынка до 2030 года
Анализируя текущие тренды, можно сделать следующие прогнозы относительно эволюции роли Китая как основного покупателя емкостей под давлением:
- Рост доли водорода: К 2030 году Китай может стать крупнейшим в мире рынком оборудования для водородной энергетики. Спрос на электролизеры и накопители будет расти двузначными темпами ежегодно.
- Цифровая трансформация: Практически все новые емкости будут оснащаться системами предиктивной аналитики. Данные с датчиков давления и температуры будут передаваться в облако для анализа остаточного ресурса.
- Консолидация производителей: Мелкие игроки будут поглощаться крупными холдингами или уйдут с рынка из-за невозможности соответствовать новым стандартам качества и экологии. Рынок станет более структурированным.
- Экспансия китайских производителей: Укрепившись на внутреннем рынке, ведущие китайские заводы начнут активнее выходить на международные рынки, конкурируя с европейскими и американскими брендами по цене и срокам поставки.
FAQ: Часто задаваемые вопросы о рынке емкостей под давлением в Китае
Какие сертификаты обязательны для продажи емкостей в Китае?
Для легальной продажи и эксплуатации емкостей под давлением на территории КНР производитель обязан иметь лицензию Special Equipment Manufacturing License (TS), выдаваемую Государственным управлением по регулированию рынка (SAMR). Для импортного оборудования также требуется прохождение процедуры инспекции и регистрации.
Какой стандарт является основным в Китае?
Основным национальным стандартом является GB 150 «Сосуды, работающие под давлением». Он гармонизирован с международными нормами, но имеет свои специфические требования к расчетам, материалам и методам контроля. Также широко применяются стандарты серии GB/T и отраслевые нормы для нефтегаза (SH) и химии (HG).
Влияет ли политика «углеродной нейтральности» на спрос?
Да, это ключевой драйвер. Политика углеродной нейтральности стимулирует спрос на оборудование для улавливания углерода (CCUS), производства водорода, биоэтанола и модернизации НПЗ для снижения энергопотребления. Традиционные угольные проекты, напротив, сталкиваются с ограничениями.
Где сосредоточены основные производственные мощности?
Крупнейшие кластеры производителей емкостей под давлением расположены в провинциях Цзянсу (города Нанкин, Чжанцзяган), Шаньдун, Ляонин и Хэнань. Эти регионы обладают развитой металлургической базой и доступом к портовой инфраструктуре.
Как долго длится цикл изготовления крупной емкости?
Срок изготовления зависит от сложности и размеров. Стандартные ресиверы производятся за 2-4 недели. Крупные колонны или реакторы для нефтегаза могут изготавливаться от 6 до 12 месяцев, включая этапы проектирования, закупки материалов, производства и тестирования.
Заключение: Стратегии успеха на китайском рынке
Китай остается безусловным лидером мирового рынка емкостей под давлением. Статус «основного покупателя» подтверждается огромными объемами внутреннего потребления и амбициозными планами промышленного развития. Для поставщиков оборудования 2026 год открывает новые возможности, но требует адаптации к высоким технологическим стандартам.
Успех на этом рынке возможен только при условии глубокого понимания локальной специфики, соблюдения жестких норм безопасности и готовности предлагать инновационные решения для «зеленой» энергетики. Компании, способные предложить не просто металлическую оболочку, а комплексное решение с гарантией надежности и цифровой интеграцией, займут лидирующие позиции в цепочке поставок.
Инвесторам и производителям следует внимательно мониторить государственные пятилетние планы Китая, так как именно они определяют вектор развития отраслей-потребителей. Фокус на водород, эффективность ресурсов и экологическую безопасность будет определять ландшафт рынка емкостей под давлением на ближайшее десятилетие.