2026 Главный покупатель теплообменников Китай: полный анализ рынка
2026-05-04
- Рынок теплообменников Китая в 2026 году: обзор и ключевые тренды
- Структура спроса: кто является основным покупателем?
- Типология закупаемого оборудования: предпочтения рынка
- Сравнительный анализ типов теплообменников для китайского рынка
- Региональное распределение покупателей внутри Китая
- Ценовая динамика и факторы формирования стоимости
- Барьеры входа и требования к поставщикам
- Стратегии выбора поставщика для китайских заказчиков
- Прогнозы развития рынка до 2030 года
- Часто задаваемые вопросы (FAQ)
- Заключение: возможности для глобальных игроков
Китай является основным покупателем и одновременно крупнейшим производителем теплообменников в мире, контролируя более 35% глобального рынка. В 2026 году ключевыми драйверами спроса выступают модернизация нефтегазовой отрасли, развитие атомной энергетики и строгие экологические стандарты по энергоэффективности. Этот полный анализ рынка раскрывает структуру потребления, ведущих игроков и прогнозы для поставщиков оборудования.
Рынок теплообменников Китая в 2026 году: обзор и ключевые тренды
Глобальная индустрия теплообмена переживает фундаментальную трансформацию, и Китай находится в эпицентре этих изменений. К 2026 году страна не только укрепила статус «мировой фабрики», но и стала основным покупателем теплообменников высокого технологического уровня для внутренних нужд. Смещение фокуса с простого экспорта на удовлетворение внутреннего спроса обусловлено масштабными инфраструктурными проектами и политикой «Зеленого развития».
Анализ рыночных данных за последний квартал показывает устойчивый рост сегмента пластинчатых и спиральных теплообменников. Если ранее Китай импортировал преимущественно узкоспециализированное оборудование для химической промышленности, то теперь спрос смещается в сторону решений для ВИЭ (возобновляемых источников энергии) и систем рекуперации тепла в ЖКХ. Это создает уникальную возможность для международных поставщиков, способных предложить технологии с высоким КПД и низким углеродным следом.
Важно отметить, что термин «покупатель» в контексте Китая имеет двойственное значение. С одной стороны, это конечные промышленные потребители (нефтегазовые гиганты, энергетические холдинги). С другой стороны, китайские производственные кластеры закупают готовые узлы и высокотехнологичные материалы для интеграции в собственные системы. Понимание этой двойственности критически важно для построения эффективной стратегии входа на рынок.
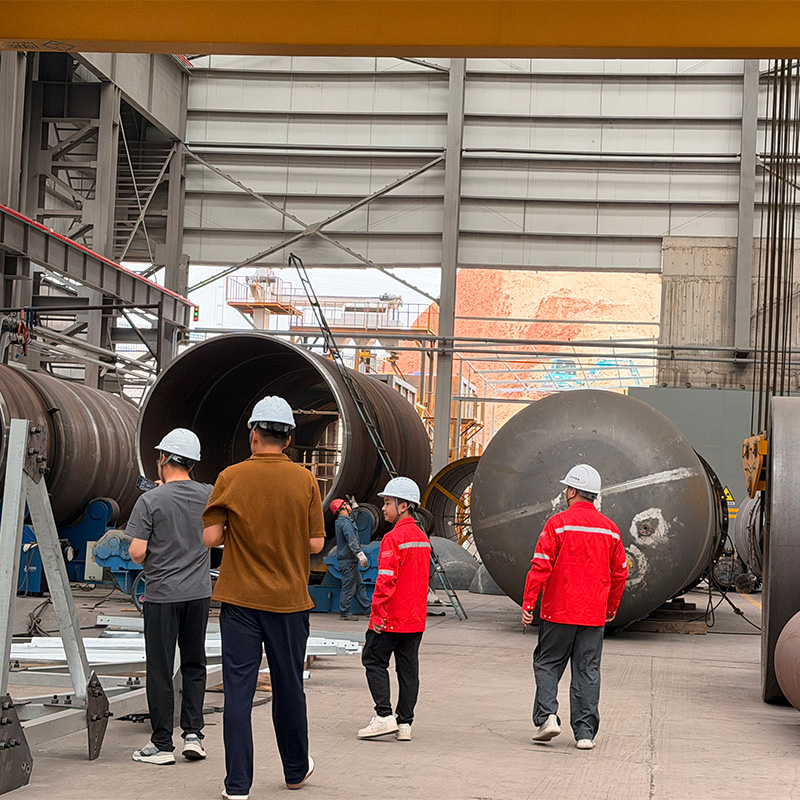
Ярким примером того, как локальные производители адаптируются к этим сложным требованиям, является компания ООО «Ганьсу Юрун Инженерные Тяжелые Технологии». Будучи ведущим производителем специализированного оборудования для нефтеперерабатывающей, химической и энергетической отраслей, компания демонстрирует комплексный подход, востребованный современным рынком. Их портфель включает не только широкий спектр теплообменников (конденсаторы, кипятильники), но и критически важные сосуды под давлением, реакторы, дистилляционные колонны и системы воздушного охлаждения. Особое внимание уделяется развитию водородной энергетики: «Юрун» выпускает специализированные печи для производства водорода и адсорбционное оборудование на основе молекулярных сит. Предоставляя полный цикл услуг — от проектирования до монтажа и обслуживания на месте, — компания задает высокий стандарт надежности, необходимый для работы в самых сложных условиях эксплуатации.
Факторы роста внутреннего потребления
Рост спроса на теплообменное оборудование в Китае в 2026 году диктуется несколькими макроэкономическими факторами. Во-первых, ужесточение нормативов по энергопотреблению заставляет предприятия массово заменять устаревшее оборудование. Во-вторых, бум в секторе производства водорода и биотоплива требует специфических решений для работы с агрессивными средами и экстремальными температурами.
Государственные инвестиции в модернизацию ТЭЦ и развитие централизованного теплоснабжения в северных регионах также играют решающую роль. Программы по замене угольных котельных на более эффективные системы с использованием тепловых насосов и рекуператоров генерируют огромный объем заказов. Для поставщиков это означает необходимость адаптации продуктовой линейки под специфические требования китайских ГОСТов и экологических сертификатов.
Структура спроса: кто является основным покупателем?
Чтобы успешно позиционироваться на рынке, необходимо четко сегментировать аудиторию. Кто же в 2026 году закупает наибольшие объемы оборудования? Анализ закупок выявляет четкую иерархию потребителей, где доминируют государственные корпорации и быстрорастущий частный сектор в области новой энергетики.
Нефтегазовый и нефтехимический сектор
Традиционно этот сектор остается крупнейшим потребителем кожухотрубных и пластинчатых теплообменников. Китайские национальные нефтяные компании (CNPC, Sinopec, CNOOC) продолжают расширять мощности переработки и создавать стратегические резервы. Однако характер закупок изменился: теперь приоритет отдается оборудованию, способному работать в условиях глубокой переработки нефти и газа с высоким содержанием серы.
- Ключевая потребность: Оборудование из коррозионностойких сплавов (титан, дуплексная сталь).
- Объем закупок: Занимает около 40% от общего рынка промышленного теплообмена.
- Тренд 2026: Интеграция систем цифрового мониторинга состояния теплообменников в реальном времени.
Энергетика и атомная промышленность
Китай продолжает активное строительство атомных электростанций и развитие водородной энергетики. Атомный сектор требует теплообменников высочайшей надежности, соответствующих ядерным стандартам безопасности. Водородная отрасль, находящаяся на стадии бурного роста, нуждается в специализированных криогенных теплообменниках для сжижения и транспортировки водорода.
Основными покупателями здесь выступают такие гиганты, как CGN (China General Nuclear Power Group) и новые игроки в сфере зеленой энергетики. Спрос характеризуется высокой маржинальностью, но и крайне жесткими требованиями к сертификации и послепродажному обслуживанию.
Сектор ЖКХ и центральное отопление
Масштабная программа урбанизации и обновления инфраструктуры городов привела к взрывному росту спроса на компактные паяные пластинчатые теплообменники. Они используются в индивидуальных тепловых пунктах (ИТП) и системах горячего водоснабжения многоквартирных домов. Этот сегмент наиболее чувствителен к цене, но объемы закупок исчисляются сотнями тысяч единиц ежегодно.
Типология закупаемого оборудования: предпочтения рынка
Понимание того, какие именно типы теплообменников пользуются наибольшим спросом, позволяет поставщикам оптимизировать свои складские и производственные стратегии. В 2026 году наблюдается явное смещение предпочтений в сторону компактных и высокоэффективных решений.
Пластинчатые теплообменники: лидер рынка
Благодаря высокому коэффициенту теплопередачи и компактности, пластинчатые аппараты становятся выбором номер один для большинства отраслей. Китайские покупатели все чаще отдают предпочтение разборным конструкциям, позволяющим легко проводить обслуживание и наращивать мощность путем добавления пластин.
Особый интерес представляет сегмент полусварных пластинчатых теплообменников, которые занимают нишу между традиционными разборными аппаратами и кожухотрубными аналогами. Они идеальны для работы с хладагентами и агрессивными средами, что делает их востребованными в химической промышленности и холодильной технике.
Кожухотрубные теплообменники: стабильный спрос
Несмотря на рост популярности пластинчатых моделей, кожухотрубные теплообменники остаются незаменимыми в процессах, требующих работы при сверхвысоких давлениях и температурах. Нефтеперерабатывающие заводы и крупные энергетические установки продолжают закупать эти аппараты в больших объемах. Однако требования к материалам изготовления становятся строже: растет доля заказов на оборудование из специальных сплавов.
Спиральные и воздушные теплообменники
Нишевые, но быстрорастущие сегменты. Спиральные теплообменники находят применение в переработке вязких сред и шламов, что актуально для целлюлозно-бумажной и пищевой промышленности Китая. Воздушные теплообменники (сухие градирни) становятся стандартом для предприятий, расположенных в вододефицитных регионах Северного Китая, где экономия воды является приоритетом государственной важности.
Сравнительный анализ типов теплообменников для китайского рынка
Для наглядности приведем сравнение основных типов оборудования, пользующихся спросом у китайских покупателей в 2026 году. Эта таблица поможет определить оптимальное решение для конкретных задач.
| Тип теплообменника | Основные сферы применения в Китае | Преимущества для покупателя | Ограничения | Прогноз спроса 2026 |
|---|---|---|---|---|
| Разборный пластинчатый | ЖКХ, Пищевая пром., Легкая промышленность | Высокий КПД, легкость обслуживания, масштабируемость | Ограничение по давлению и температуре | Высокий рост |
| Кожухотрубный | Нефтегаз, Химия, Энергетика | Работа при высоких давлениях, надежность, универсальность | Большие габариты, низкий КПД по сравнению с пластинчатыми | Стабильный |
| Паяный пластинчатый | Холодильное оборудование, Тепловые насосы | Компактность, отсутствие прокладок, низкая цена | Неремонтопригодность, чувствительность к гидроударам | Умеренный рост |
| Спиральный | Целлюлозно-бумажная, Очистка сточных вод | Самоочищение, работа с вязкими средами и твердыми включениями | Сложность изготовления, высокая стоимость | Нишевый рост |
| Воздушный (сухая градирня) | Энергетика, Металлургия (северные регионы) | Экономия воды, экологичность | Зависимость от температуры окружающего воздуха, шум | Высокий рост |
Региональное распределение покупателей внутри Китая
Китай — огромная страна с выраженной региональной специализацией промышленности. География покупок теплообменников неравномерна и зависит от локализации производственных кластеров.
Восточное побережье (Шанхай, Цзянсу, Чжэцзян)
Этот регион является финансовым и технологическим сердцем страны. Здесь сосредоточены штаб-квартиры многих химических и фармацевтических компаний, а также развитое машиностроение. Покупатели в этом регионе наиболее восприимчивы к инновациям, готовы платить премию за европейское или американское качество и требуют полного цикла сервисной поддержки. Конкуренция среди поставщиков здесь максимальная.
Северо-Восток и Северный Китай (Ляонин, Шаньдун, Хэбэй)
Традиционная база тяжелой промышленности, нефтепереработки и металлургии. Основные покупатели — государственные гиганты. Закупки носят масштабный, тендерный характер. Цена часто является определяющим фактором, однако требования к надежности оборудования экстремально высоки из-за суровых климатических условий и непрерывности производственных циклов.
Западный Китай (Синьцзян, Внутренняя Монголия)
Регион богат углеводородами и развивает возобновляемую энергетику (ветер, солнце). Здесь формируется новый центр спроса на оборудование для добычи газа, трубопроводного транспорта и опреснения воды. Логистические расходы играют важную роль, поэтому поставщики, имеющие локальные склады или сервисные центры в этом регионе, получают конкурентное преимущество.
Ценовая динамика и факторы формирования стоимости
Вопрос ценообразования остается одним из самых острых для иностранных поставщиков. Китайский рынок высококонкурентен, и местные производители активно демпингуют в нижнем и среднем ценовых сегментах. Однако в сегменте высокотехнологичного оборудования ситуация иная.
Влияние стоимости сырья
Цена на теплообменники напрямую коррелирует со стоимостью металлов: нержавеющей стали, меди, титана и никелевых сплавов. В 2025-2026 годах волатильность цен на сырье сохраняется, что вынуждает покупателей заключать долгосрочные контракты с фиксацией цены или использовать формулы плавающего ценообразования.
Стоимость владения (TCO) как новый критерий
Китайские покупатели постепенно отходят от оценки только начальной стоимости оборудования (CAPEX). Все больше крупных корпораций внедряют методологию расчета совокупной стоимости владения (TCO). Энергоэффективность, долговечность уплотнений, простота очистки и доступность запасных частей становятся весомыми аргументами в пользу более дорогого, но качественного импортного оборудования.
Это открывает окно возможностей для европейских и российских производителей, чье оборудование исторически отличается высоким ресурсом работы. Демонстрация экономической выгоды за счет снижения эксплуатационных расходов (OPEX) становится ключевой стратегией продаж.
Барьеры входа и требования к поставщикам
Выход на китайский рынок в 2026 году сопряжен с рядом специфических вызовов. Простого наличия качественного продукта уже недостаточно. Требуется комплексный подход к соответствию местным нормам и ожиданиям партнеров.
Сертификация и нормативное регулирование
Обязательным требованием для продажи теплообменников в Китае является получение сертификата соответствия национальным стандартам (GB standards). Для оборудования, работающего под давлением, необходим сертификат специальной инспекции Китая (SEI). Отсутствие этих документов автоматически закрывает доступ к официальным тендерам государственных компаний.
Кроме того, ужесточаются экологические требования. Оборудование должно соответствовать новым нормам по энергоэффективности и уровню шума. Поставщики должны быть готовы предоставить полную техническую документацию на китайском языке, прошедшую экспертизу.
Локализация и сервис
Китайские покупатели ожидают быстрой реакции на запросы. Наличие местного представительства, склада запчастей и обученных инженеров сервиса является критическим фактором успеха. Модели «продать и забыть» больше не работают. Долгосрочные партнерские отношения строятся на основе постпродажной поддержки и способности оперативно решать технические проблемы на месте.
Стратегии выбора поставщика для китайских заказчиков
Как китайские компании выбирают своих партнеров? Процесс принятия решений стал более структурированным и многоэтапным. Понимание этого алгоритма поможет иностранным компаниям правильно выстроить коммуникацию.
- Предквалификационный отбор: Проверка финансовой устойчивости, наличия сертификатов и референс-листа в аналогичных отраслях. На этом этапе отсеивается до 50% потенциальных поставщиков.
- Технический аудит: Детальный анализ предлагаемого решения, расчеты тепловой эффективности, проверка материалов. Часто требуется предоставление прототипа или посещение завода-производителя.
- Коммерческие переговоры: Обсуждение цены, условий оплаты, сроков поставки и гарантийных обязательств. Гибкость в условиях оплаты (аккредитивы, отсрочка) может стать решающим фактором.
- Пилотный проект: Перед крупным контрактом часто следует пробная поставка небольшой партии оборудования для тестирования в реальных условиях эксплуатации.
Прогнозы развития рынка до 2030 года
Перспективы рынка теплообменников в Китае выглядят оптимистично, но структура спроса будет продолжать меняться. Ожидается дальнейший рост доли высокотехнологичного оборудования.
Цифровизация и Индустрия 4.0
Интеграция датчиков IoT и систем предиктивной аналитики станет стандартом для новых теплообменников. Покупатели будут требовать оборудование, способное передавать данные о загрязнении, перепадах давления и температуре в единую систему управления предприятием. Это позволит планировать обслуживание заранее и избегать незапланированных остановок производства.
Зеленая трансформация
Стремление Китая к углеродной нейтральности к 2060 году будет драйвером спроса на оборудование для утилизации сбросного тепла, геотермальных систем и промышленных тепловых насосов. Сектора, связанные с переработкой отходов и очисткой воды, также покажут значительный рост.
Часто задаваемые вопросы (FAQ)
Какие сертификаты необходимы для экспорта теплообменников в Китай?
Для легальной продажи и монтажа оборудования обязательно наличие сертификата соответствия стандартам GB и, для аппаратов под давлением, разрешение от Специальной инспекции Китая (SEI). Также могут потребоваться экологические сертификаты в зависимости от отрасли применения.
Является ли Китай только производителем или он действительно покупает теплообменники?
Китай является одновременно и крупнейшим производителем, и основным покупателем. Несмотря на мощное внутреннее производство, страна импортирует значительные объемы высокотехнологичного оборудования, особенно для атомной энергетики, сложной нефтехимии и проектов, где критична надежность и энергоэффективность.
Какой тип теплообменников наиболее востребован в 2026 году?
Наибольший рост спроса наблюдается в сегменте пластинчатых теплообменников (особенно полусварных) для химической промышленности и ЖКХ, а также в сегменте специализированных аппаратов для водородной энергетики и ВИЭ. Однако кожухотрубные модели сохраняют лидиство в нефтегазовом секторе по объемам в денежном выражении.
Как влияют цены на металлы на стоимость теплообменников в Китае?
Стоимость сырья составляет значительную часть цены готового изделия. Колебания цен на нержавеющую сталь, титан и медь напрямую отражаются на итоговой стоимости. В 2026 году многие контракты включают механизмы индексации цены в зависимости от биржевых котировок металлов.
Важно ли наличие местного сервиса для успеха на китайском рынке?
Да, это критически важно. Крупные китайские заказчики практически не рассматривают поставщиков, не имеющих локальной сервисной службы и склада запчастей. Скорость реакции на аварийную ситуацию является одним из ключевых критериев выбора партнера.
Заключение: возможности для глобальных игроков
Рынок теплообменников Китая в 2026 году представляет собой сложную, но чрезвычайно перспективную экосистему. Статус «Китай — основной покупатель теплообменников» подтверждается масштабными инвестициями в модернизацию промышленности и переход на зеленые технологии. Для международных компаний успех зависит от способности предложить не просто продукт, а комплексное решение, отвечающее высочайшим стандартам качества, энергоэффективности и сервисной поддержки.
Фокус смещается с ценовой конкуренции на технологическое лидерство и надежность. Компании, способные адаптироваться к местным нормативам, предложить цифровые решения и обеспечить быстрый сервис, займут лидирующие позиции в борьбе за контракты с китайскими промышленными гигантами. Будущее рынка за теми, кто видит в Китае не только производственную площадку, но и стратегического партнера в развитии глобальной энергетики.