Китай резервуар углерода основный покупатель: цены и тренды 2026
2026-04-24
Китай как основной покупатель резервуаров углерода диктует глобальные тренды и цены на 2026 год, определяя стратегию для российских экспортеров. В условиях ужесточения экологических норм и роста спроса на технологии улавливания CO₂, понимание механизмов формирования стоимости и логистических цепочек становится критически важным для бизнеса в Москве и других промышленных центрах России. Данный анализ раскрывает текущую конъюнктуру рынка, где Китай выступает ключевым драйвером, и предлагает практические рекомендации по адаптации к новым реалиям.
Роль Китая в глобальной архитектуре рынка резервуаров углерода
Трансформация энергетического ландшафта КНР из простого потребителя ископаемого топлива в лидера технологий декарбонизации произошла быстрее, чем прогнозировали многие аналитические агентства еще пять лет назад. Сегодня фраза «Китай резервуар углерода основный покупатель» отражает не просто статистический факт, а фундаментальный сдвиг в мировой экономике. Под резервуарами углерода в данном контексте мы понимаем как физические емкости для хранения сжиженного или сжатого диоксида углерода (CO₂), так и инфраструктурные объекты, входящие в системы улавливания, использования и захоронения углерода (CCUS).
Почему именно Китай стал основным покупателем? Ответ кроется в сочетании жесткой государственной политики и промышленной необходимости. Согласно планам достижения пика выбросов к 2030 году и углеродной нейтральности к 2060 году, Пекин инвестирует колоссальные средства в создание инфраструктуры для транспортировки и хранения CO₂. Для производителей оборудования это открывает уникальное окно возможностей, однако вход на этот рынок требует глубокого понимания специфических требований заказчика.
В отличие от европейского рынка, где акцент смещен на подземное геологическое хранение, китайский подход в 2025-2026 годах характеризуется массовым строительством наземных буферных емкостей и модульных систем для промышленного использования уловленного углерода. Это связано с развитием проектов по закачке CO₂ для увеличения нефтеотдачи пластов (EOR) в бассейне Ордос и производством синтетического топлива. Таким образом, спрос смещается от простых накопителей к высокотехнологичным резервуарам, способным выдерживать экстремальные давления и температуры.
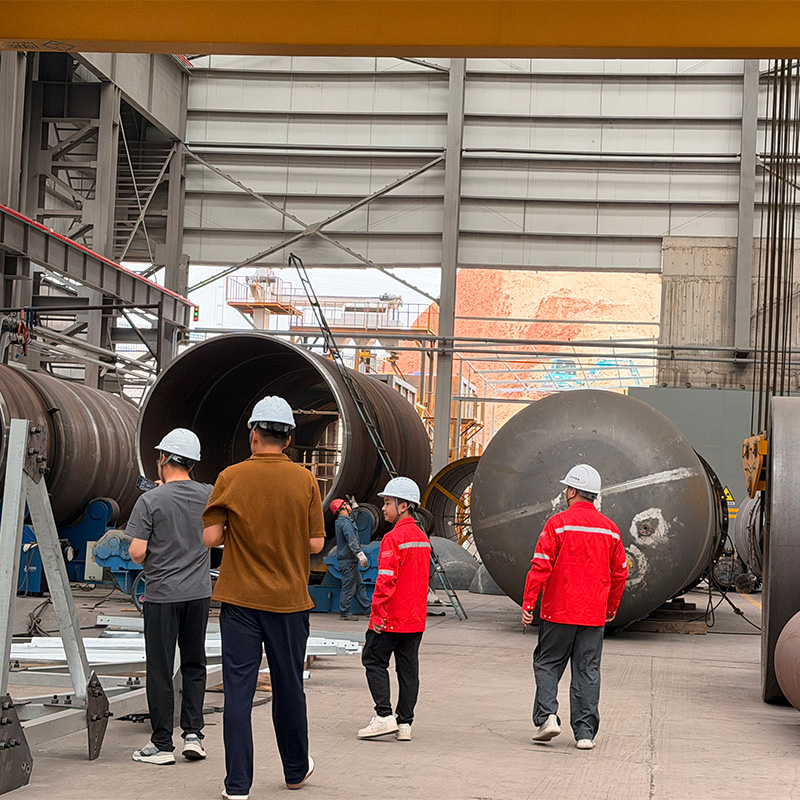
На этом фоне особую роль играют компании, способные предложить полный цикл решений — от проектирования до монтажа. Ярким примером такого интегратора является ООО «Ганьсу Юрун Инженерные Тяжелые Технологии». Будучи ведущим производителем специализированного оборудования для нефтеперерабатывающей, химической и энергетической отраслей, компания успешно сочетает передовые инженерные компетенции с глубоким пониманием локального рынка. Продукция «Юрун» охватывает широкий спектр сосудов под давлением: от реакторов для химических процессов и теплообменников до колонн дистилляции и абсорбции, включая системы водяного и воздушного охлаждения. Особое внимание уделяется резервуарам для хранения природного газа и промышленных жидкостей, а также печах для производства водорода и адсорбционном оборудовании на основе молекулярных сит. Предоставляя услуги полного цикла — проектирование, изготовление, монтаж и сервисное обслуживание на месте, — «Ганьсу Юрун» гарантирует соответствие оборудования строгим международным стандартам безопасности, что делает его надежным партнером в реализации сложных инфраструктурных проектов по декарбонизации.
Игнорирование тренда на комплексные решения российскими машиностроительными предприятиями может привести к потере значительной доли экспортного потенциала. Рынок Китая огромен, но он также крайне требователен к сертификации и срокам поставки. Компании, способные предложить не просто металлическую емкость, а готовую технологическую линию с гарантией соответствия китайским стандартам GB и международным нормам, получат решающее преимущество.
Анализ ценовой динамики и прогноз на 2026 год
Ценообразование на рынке резервуаров для углерода в 2026 году будет формироваться под влиянием нескольких разнонаправленных факторов. С одной стороны, рост объемов производства в Китае создает эффект масштаба, снижая удельную стоимость единицы оборудования. С другой стороны, усложнение технических требований и волатильность цен на сырье (особенно нержавеющую сталь и специальные сплавы) оказывают повышательное давление. Давайте разберем ключевые драйверы стоимости более детально.
Стоимость сырья остается фундаментом ценообразования. Китай, являясь крупнейшим производителем стали, одновременно является и крупнейшим потребителем железной руды. Любые колебания на мировом рынке металлов мгновенно отражаются на цене конечного продукта. В 2025 году наблюдался рост цен на высоколегированные стали, необходимые для криогенных резервуаров, что привело к увеличению средней стоимости заказа на 12-15%. Прогнозы на 2026 год предполагают стабилизацию, однако риски геополитической напряженности могут вновь дестабилизировать цепочки поставок.
Технологическая составляющая также играет решающую роль. Современные резервуары для CCUS-проектов оснащаются сложными системами мониторинга давления, температуры и герметичности. Интеграция датчиков IoT и систем автоматического управления повышает начальную стоимость оборудования, но снижает эксплуатационные расходы в долгосрочной перспективе. Китайские заказчики все чаще требуют наличия таких систем «из коробки», рассматривая их как обязательное условие для допуска к тендерам.
Логистические расходы остаются существенной статьей затрат при экспорте крупногабаритного оборудования из России в Китай. Доставка через железнодорожные переходы Забайкальск или Маньчжурия требует тщательного планирования габаритов груза. Увеличение тарифов на перевозки и дефицит специализированных платформ могут добавить до 10% к итоговой цене проекта. Поэтому локализация производства или создание сборочных узлов на территории КНР становится стратегически оправданным шагом для многих компаний, следуя модели, которую успешно реализуют такие игроки, как «Ганьсу Юрун».
Ниже представлена сравнительная таблица факторов, влияющих на цену резервуаров углерода в 2025 и прогноз на 2026 год:
| Фактор влияния | Ситуация в 2025 году | Прогноз на 2026 год | Влияние на цену |
|---|---|---|---|
| Стоимость сырья (сталь, сплавы) | Высокая волатильность, рост на 10-12% | Относительная стабилизация, возможен умеренный рост | Нейтральное или слегка положительное |
| Технические требования (автоматизация) | Опционально для крупных проектов | Обязательно для большинства промышленных заказов | Значительное повышение (+15-20%) |
| Логистика (РФ – КНР) | Дефицит подвижного состава, высокие тарифы | Развитие инфраструктуры, но сохранение высоких ставок | Умеренное повышение (+5-8%) |
| Экологические сертификаты | Требуется базовое соответствие | Необходимость расширенной эко-сертификации | Дополнительные затраты на аудит и тесты |
| Конкуренция среди поставщиков | Доминирование местных китайских производителей | Рост интереса к российскому оборудованию из-за качества стали | Сдерживающий фактор для резкого роста цен |
Важно отметить, что цена не является единственным критерием выбора для китайских партнеров. Надежность поставок и послепродажное обслуживание часто перевешивают первоначальную экономию. Производители, обладающие опытом работы в суровых климатических условиях и предлагающие полный сервисный цикл, могут позиционировать свою продукцию как более надежную альтернативу некоторым бюджетным аналогам, особенно для проектов в северных регионах КНР.
Технические стандарты и требования к качеству продукции
Выход на рынок Китая невозможен без глубокого понимания нормативной базы. Хотя фраза «Китай резервуар углерода основный покупатель» указывает на спрос, этот спрос строго регламентирован. Основным документом, регулирующим проектирование и изготовление сосудов под давлением в КНР, является стандарт GB 150. Однако для оборудования, связанного с углеродом, применяются также специфические нормы, касающиеся коррозионной стойкости и герметичности.
Экспортерам необходимо учитывать различия между ГОСТ и китайскими стандартами. Например, требования к сварным швам и методам неразрушающего контроля в Китае могут отличаться от привычных процедур. Часто требуется проведение дополнительных испытаний в аккредитованных лабораториях на территории Китая перед допуском оборудования к эксплуатации. Игнорирование этих нюансов может привести к задержкам таможенной очистки и штрафным санкциям.
Особое внимание уделяется материалам. Для резервуаров, предназначенных для хранения жидкого CO₂ или работающих в условиях низких температур, используются специальные марки стали. Китайские заказчики все чаще запрашивают сталь российского производства, известную своей высокой ударной вязкостью при низких температурах. Это создает возможность для продвижения продукции металлургических комбинатов РФ в связке с готовыми изделиями.
Сертификация по международным стандартам (ASME, ISO) также играет важную роль, но наличие национального сертификата Китая (Special Equipment Manufacturing License) является обязательным. Процесс получения этого документа может занять от 6 до 12 месяцев, поэтому начинать его следует задолго до планируемой даты отгрузки. Сотрудничество с локальными партнерами или наличие собственного представительства в Китае, как в случае с ООО «Ганьсу Юрун», значительно ускоряет этот процесс и обеспечивает беспрепятственный доступ к тендерам.
Кроме того, растет запрос на «зеленую» сертификацию самого процесса производства. Китайские компании, стремящиеся улучшить свой экологический рейтинг, предпочитают поставщиков, которые могут доказать низкий углеродный след своей продукции. Внедрение систем энергоменеджмента и использование возобновляемых источников энергии на заводах-производителях может стать конкурентным преимуществом при участии в тендерах.
Стратегии входа на рынок и логистические решения
Успешная интеграция в цепочки поставок Китая требует продуманной стратегии. Прямой экспорт готовых резервуаров большого объема сопряжен с серьезными логистическими сложностями. Габариты изделий часто превышают стандартные ограничения железнодорожных платформ, что требует разработки специальных маршрутов или частичной разборки конструкции с последующей сборкой на месте.
Альтернативным и все более популярным вариантом становится организация совместных предприятий или лицензионное производство на территории КНР. Это позволяет избежать высоких транспортных расходов, сократить сроки поставки и лучше адаптироваться к местным требованиям. Российские компании могут поставлять ключевые компоненты, технологии и инженерный надзор, в то время как сборка осуществляется силами китайских партнеров. Такой подход уже доказал свою эффективность в работе ведущих производителей тяжелого оборудования.
При выборе логистического коридора необходимо учитывать пропускную способность пограничных переходов. Переходы в Забайкальске и Гродеково испытывают высокую нагрузку, особенно в пиковые сезоны. Использование морских путей через порты Дальнего Востока (Владивосток, Находка) в китайские порты (Шанхай, Циндао, Тяньцзинь) может быть более эффективным для крупногабаритных грузов, несмотря на большую длительность маршрута.
Финансовые аспекты также играют критическую роль. В условиях санкционного давления и ограничений в банковской сфере, расчеты между российскими и китайскими компаниями все чаще проводятся в национальных валютах — рублях и юанях. Это снижает валютные риски, но требует наличия надежных банков-партнеров, имеющих корреспондентские счета в обеих странах. Рекомендуется заранее прорабатывать схемы расчетов и страховки экспортных кредитов.
Для тех, кто интересуется покупкой емкостей для химических веществ аналогичного класса, важно понимать, что инфраструктура для углерода имеет свои уникальные особенности, но многие логистические принципы остаются общими. Правильный выбор партнера по перевозке может сэкономить до 20% бюджета проекта.
Практическое руководство: этапы сделки с китайским заказчиком
Чтобы минимизировать риски и повысить шансы на успех при работе с китайским рынком, где Китай выступает как резервуар углерода и основной покупатель, рекомендуется следовать четкому алгоритму действий. Ниже представлен пошаговый план, основанный на опыте успешных экспортных сделок в отрасли тяжелого машиностроения.
Этап 1: Подготовка технической документации и адаптация
- Аудит стандартов: Проведите детальный сравнительный анализ ГОСТ и китайских стандартов GB для вашего типа оборудования. Выявите все несоответствия.
- Локализация документов: Переведите технические паспорта, руководства по эксплуатации и сертификаты на китайский язык. Используйте профессиональных технических переводчиков, знакомых с терминологией отрасли.
- Предварительная сертификация: Начните процесс получения необходимых разрешений от китайских регуляторов (SAMR) заранее.
Этап 2: Поиск партнеров и переговоры
- Участие в выставках: Посещение профильных выставок в Китае (например, CIPPE в Пекине или Шанхае) является наиболее эффективным способом установления личных контактов.
- Due Diligence: Тщательно проверяйте потенциальных партнеров на предмет финансовой устойчивости и репутации. Используйте услуги местных аудиторских фирм.
- Переговорная стратегия: Будьте готовы к длительным переговорам. В китайской деловой культуре построение доверительных отношений (гуанси) важнее скорости подписания контракта.
Этап 3: Заключение контракта и производство
- Детализация условий: В контракте четко пропишите технические спецификации, стандарты качества, сроки поставки, условия оплаты и штрафные санкции за нарушение обязательств.
- Контроль качества: Организуйте присутствие своего представителя или независимой инспекционной компании на заводе-производителе на всех ключевых этапах изготовления.
- Гибкость производства: Будьте готовы оперативно вносить изменения в конструкцию по требованию заказчика, если это не противоречит базовым стандартам безопасности.
Этап 4: Логистика и таможенное оформление
- Выбор маршрута: Оптимально подберите вид транспорта и маршрут доставки с учетом габаритов груза и сроков.
- Таможенная декларация: Подготовьте полный пакет документов для таможенного оформления в соответствии с требованиями ФТС России и таможенной службы Китая.
- Страхование груза: Обязательно застрахуйте груз на всем пути следования от завода до площадки заказчика.
Соблюдение этих этапов позволит структурировать процесс и снизить вероятность возникновения форс-мажорных ситуаций. Для компаний, ищущих надежных поставщиков комплектующих, полезно ознакомиться с нашим обзором логистических решений для промышленности, где рассмотрены нюансы перевозок негабаритных грузов в Азию.
Перспективы развития отрасли и инновационные тренды
Глядя в будущее, можно с уверенностью сказать, что роль Китая как основного покупателя резервуаров углерода будет только расти. К 2026 году ожидается запуск нескольких мега-проектов по полному циклу CCUS, которые потребуют тысяч единиц специализированного оборудования. Однако рынок будет эволюционировать, предъявляя новые требования.
Одним из главных трендов станет цифровизация. Резервуары будущего будут оснащаться системами предиктивной аналитики, позволяющими прогнозировать необходимость технического обслуживания и предотвращать аварии. Данные с датчиков будут передаваться в единые облачные платформы для мониторинга выбросов в реальном времени. Производителям необходимо инвестировать в разработку собственных программных решений или интегрировать готовые платформы китайских технологических гигантов.
Другим важным направлением является модульность. Вместо строительства монолитных сооружений на месте, все больше проектов будут реализовываться с использованием заводских модулей, доставляемых в собранном виде. Это сокращает сроки строительства и минимизирует воздействие на окружающую среду в районе монтажа. Россия и Китай обладают сильным потенциалом в области модульного строительства, что может стать уникальной торговой маркой на глобальном рынке.
Также стоит ожидать ужесточения экологических требований к самому процессу производства оборудования. Углеродный след металла, сварочных работ и логистики станет предметом пристального внимания. Компании, которые смогут документально подтвердить «чистоту» своего производства, получат доступ к премиальному сегменту рынка и государственным субсидиям.
На наш взгляд, сотрудничество между Россией и Китаем в этой сфере имеет огромный неиспользованный потенциал. Объединение российских компетенций в области материаловедения и инженерии с китайскими масштабами производства и скоростью внедрения инноваций может создать лидерские позиции на глобальном рынке технологий декарбонизации.
Часто задаваемые вопросы (FAQ)
В этом разделе мы ответим на наиболее частые вопросы, возникающие у российских предпринимателей и инженеров при работе с темой «Китай резервуар углерода основный покупатель».
Какие основные сертификаты нужны для экспорта резервуаров в Китай?
Для легального использования оборудования в Китае обязательно наличие лицензии на производство специального оборудования (Special Equipment Manufacturing License), выдаваемой государственным управлением по регулированию рынка (SAMR). Также часто требуются сертификаты соответствия стандартам GB и отчеты о испытаниях материалов из аккредитованных лабораторий.
Насколько велика конкуренция со стороны местных китайских производителей?
Конкуренция очень высока, особенно в сегменте стандартного оборудования. Однако в нише высокотехнологичных резервуаров для экстремальных условий, криогенных систем и сложных интеграционных проектов компании с сильной инженерной базой и полным циклом услуг могут найти свою нишу благодаря высокому качеству стали и экспертизе.
Как долго длится процесс сертификации оборудования в Китае?
Процесс может занимать от 6 до 12 месяцев в зависимости от типа оборудования и полноты предоставленной документации. Рекомендуется начинать процедуру параллельно с переговорами с потенциальными заказчиками, чтобы не сорвать сроки поставки.
Можно ли осуществлять расчеты в рублях при экспорте в Китай?
Да, расчеты в национальных валютах (рубль-юань) становятся все более распространенной практикой. Многие крупные банки обеих стран предлагают такие сервисы, что позволяет избегать рисков, связанных с курсом доллара и санкционными ограничениями.
Какие регионы Китая наиболее перспективны для сбыта данной продукции?
Наибольший спрос наблюдается в промышленных провинциях с развитой нефтегазовой и химической отраслью, таких как Шаньдун, Цзянсу, Гуандун, а также в регионах реализации крупных проектов EOR, например, в автономном районе Внутренняя Монголия и провинции Шэньси.
Заключение и рекомендации для участников рынка
Подводя итог, можно констатировать, что тезис «Китай резервуар углерода основный покупатель» является не просто маркетинговой фразой, а отражением глубинных структурных изменений в мировой экономике. К 2026 году Китай утвердится в роли главного центра спроса на технологии улавливания и хранения углерода, создавая огромные возможности для международных поставщиков.
Для компаний успех на этом рынке будет зависеть от способности быстро адаптироваться к местным стандартам, предлагать конкурентоспособные логистические решения и демонстрировать высочайшее качество продукции. Важно не воспринимать Китай только как источник дешевых товаров, но и как сложного, требовательного, но крайне платежеспособного партнера. Опыт таких компаний, как ООО «Ганьсу Юрун Инженерные Тяжелые Технологии», показывает, что сочетание качественного производства, широкого спектра выпускаемой продукции (от реакторов до фильтров и коалесцеров) и сервиса полного цикла является ключом к долгосрочному успеху.
Инвестиции в подготовку документации, получение сертификатов и построение долгосрочных отношений с китайскими коллегами окупятся сторицей в ближайшие годы. Отрасль находится на пороге бурного роста, и те, кто займет свои позиции уже сейчас, смогут получить максимальную выгоду от трансформации глобальной энергетики.
Мы рекомендуем начать с аудита текущего портфеля продукции на предмет соответствия китайским нормам и поиска надежных локальных партнеров. Не бойтесь экспериментировать с новыми форматами сотрудничества, такими как совместные предприятия или технологический альянс. Будущее рынка резервуаров углерода создается сегодня, и Россия имеет все шансы стать одним из его ключевых архитекторов вместе с Китаем.
Есть ли у вас опыт взаимодействия с китайскими заказчиками в сфере промышленного оборудования? Какие сложности вы встречали на пути сертификации? Поделитесь своим мнением в комментариях или свяжитесь с нашими экспертами для получения индивидуальной консультации по выходу на рынок КНР.